Voluntary Standard für KMU

Nachhaltigkeitsbericht für KMU: Der Leitfaden für den Voluntary Standard (VS)
Kreditgeber und Kunden fordern zunehmend Nachhaltigkeitstransparenz. ESG Lift führt Sie von der Datenerfassung bis zum fertigen Nachhaltigkeitsbericht – Voluntary Standard (VS)-konform, ohne Beratungsaufwand.
So einfach geht's
In 3 Schritten zum fertigen Voluntary Standard (VS)-Bericht
- 1
Geführte Datenerfassung
Kein Fachchinesisch: Unsere Software stellt verständliche Fragen zu Ihrem Unternehmen und berechnet Kennzahlen automatisch – Bye Bye Excel.
- 2
Umweltkennzahlen & CO2-Fußabdruck
Energieverbrauch, Fuhrpark und Emissionen eingeben – die Software berechnet CO2-Äquivalente für Scope 1, 2 und 3 automatisch.
- 3
Social & Governance Daten
Mitarbeiterdaten, Diversität und Governance-Angaben geführt nach Voluntary Standard (VS)-Struktur – mit integrierter Erklärung zu jedem Feld.
Warum ESG Lift
Alles, was KMU für den Nachhaltigkeitsbericht brauchen
Voluntary Standard
Vollständige Abdeckung aller Pflichtangaben nach EU Voluntary Standard.
CO2-Bilanz
Hybrider CO2-Rechner nach GHG-Protokoll – vollständig integriert.
KI-Assistent
KI-Assistent generiert alle qualitativen Texte im Voluntary Standard (VS)-Format.
PDF-Bericht
Fertig formatierter Nachhaltigkeitsbericht – direkt für Banken und Kunden.
Intelligente Software
Intelligente Software von ESG Lift für Ihren Voluntary Standard (VS) Bericht
Automatisierte Berechnungen
Kein manuelles Rechnen! Vergessen Sie fehleranfällige Excel-Tabellen und manuelles Kopfzerbrechen bei der Berechnung von CO2-Emissionen oder anderen komplexen Kennzahlen. Unsere integrierte KI übernimmt die gesamte Rechenarbeit für Sie – von der Umrechnung von Energieverbräuchen bis zur Ermittlung Ihres CO2-Fußabdrucks (Scope 1,2 & 3). Sie liefern die Basisdaten, die Software liefert auf Knopfdruck prüffähige und verlässliche Ergebnisse, auf die Sie und Ihre Finanzpartner sich verlassen können.
Gezieltes Datenmanagement
Das größte Problem bei der ESG-Berichterstattung? Zu wissen, wo man überhaupt anfangen soll. Anstatt Sie mit endlosen Checklisten allein zu lassen, fungiert unsere Software als Ihr intelligenter, digitaler Assistent. Wie in einem Interview stellt Ihnen die Plattform die richtigen Fragen zur richtigen Zeit, leitet Sie zu den exakt relevanten Datenpunkten und zeigt Ihnen klar an, welche Angaben verpflichtend sind. So stellen wir sicher, dass Sie alles Nötige sammeln, aber keine Minute mit irrelevanten Daten verschwenden.
Intelligente Software
Relevanz eines ESG Berichtes für KMU
CSRD oder Voluntary Standard – welcher Standard gilt für mein Unternehmen?
Mit der neuen EU-Regelung wurde der Anwendungsbereich der verpflichtenden Nachhaltigkeitsberichterstattung deutlich reduziert.
Wann ist ein Unternehmen CSRD-pflichtig?
Nach den neuen Regeln gilt die allgemeine CSRD-Berichtspflicht grundsätzlich für Unternehmen, die beide folgenden Kriterien erfüllen:
- mehr als 1.000 Beschäftigte und
- mehr als 450 Mio. € Nettoumsatz.
Die Bilanzsumme spielt für diese neue CSRD-Schwelle keine Rolle mehr.
Auch die frühere Sonderregelung für börsennotierte kleine und mittlere Unternehmen entfällt. Entscheidend sind grundsätzlich die neuen Größenkriterien.
Unternehmen, die beide Schwellen überschreiten, müssen ihre Nachhaltigkeitsberichterstattung nach den European Sustainability Reporting Standards (ESRS) erstellen.
Wann ist der Voluntary Standard relevant?
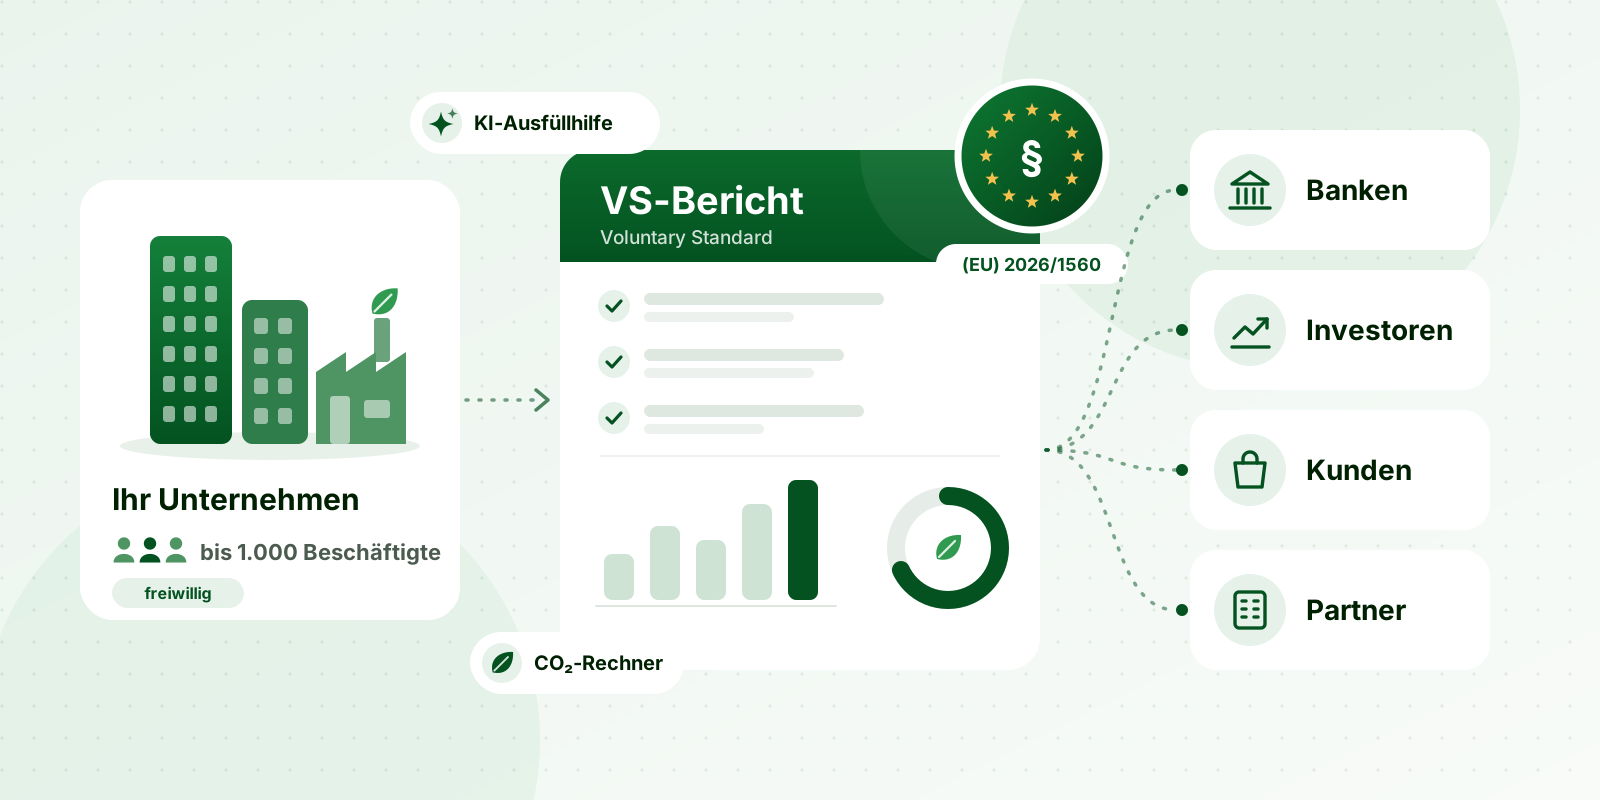
Unternehmen, die nicht unter die verpflichtende CSRD-Berichterstattung fallen, können freiwillig nach dem neuen Voluntary Sustainability Reporting Standard (VS) berichten.
Der VS wurde von der EU speziell als verhältnismäßiger und standardisierter Rahmen für Unternehmen außerhalb der CSRD entwickelt.
Er eignet sich insbesondere für Unternehmen, die Nachhaltigkeitsinformationen für Banken, Kunden, Geschäftspartner, Investoren oder ihre Lieferkette bereitstellen möchten.
Kann ein Unternehmen von ESRS auf den Voluntary Standard wechseln?
Ja – wenn es aufgrund der neuen EU-Schwellen nicht mehr CSRD-pflichtig ist.
Durch die Anhebung der CSRD-Schwellen können Unternehmen, die nach der bisherigen Regelung noch nach ESRS berichten mussten, künftig aus dem verpflichtenden Anwendungsbereich herausfallen.
Beispiel: Ein Unternehmen mit 800 Beschäftigten und 300 Mio. € Umsatz ist nach der neuen Regelung nicht mehr CSRD-pflichtig. Es muss daher nicht weiterhin verpflichtend nach ESRS berichten und kann stattdessen freiwillig den Voluntary Standard anwenden.
Der Wechsel von ESRS zu VS ist somit möglich, wenn die gesetzliche CSRD-Berichtspflicht entfällt.
Wann reicht der Voluntary Standard nicht aus?
Erfüllt ein Unternehmen weiterhin beide CSRD-Schwellen – mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz –, bleibt es CSRD-pflichtig.
In diesem Fall kann ein freiwilliger VS-Bericht die verpflichtende ESRS-Berichterstattung nicht ersetzen.
Was bedeutet der Voluntary Standard für die Lieferkette?
Der VS bildet gleichzeitig die Grundlage für den neuen Value Chain Cap.
CSRD-pflichtige Unternehmen dürfen von Unternehmen mit bis zu 1.000 Beschäftigten für ihre eigene CSRD-Berichterstattung grundsätzlich keine Nachhaltigkeitsinformationen verlangen, die über den Umfang des Voluntary Standards hinausgehen.
Der VS ist jedoch freiwillig: Ein Unternehmen außerhalb der CSRD ist nicht verpflichtet, einen VS-Bericht zu erstellen.
Mit einem VS-Bericht kann ein Unternehmen seine Nachhaltigkeitsinformationen jedoch standardisiert bereitstellen und dadurch viele typische ESG-Anfragen von Banken, Kunden und Geschäftspartnern effizienter beantworten.
Die einfache Entscheidung
Mehr als 1.000 Beschäftigte UND mehr als 450 Mio. € Umsatz?
→ CSRD / ESRS
Nicht beide Schwellen überschritten?
→ keine allgemeine CSRD-Berichtspflicht
→ Voluntary Standard freiwillig möglich
Der neue Voluntary Standard bietet damit insbesondere dem Mittelstand eine einheitliche Möglichkeit, Nachhaltigkeitsinformationen strukturiert, transparent und EU-konform bereitzustellen.
Nachhaltigkeitsreporting, das zum Mittelstand passt – ab 890 €/Jahr.
Kein verstecktes Kleingedrucktes. Hosting in Deutschland. Sofort startklar.
Ist ein Nachhaltigkeitsbericht nach Freiwilligem Standard für mein KMU Pflicht oder freiwillig?
Der Voluntary Standard (VS) wurde explizit für jene Unternehmen entwickelt, die (noch) nicht unter die gesetzliche Berichtspflicht der Corporate Sustainability Reporting Directive (CSRD) fallen. Sie haben also keine direkte, gesetzliche Verpflichtung. Allerdings entsteht eine starke indirekte Pflicht durch den Markt: Kundenanforderungen: Große Unternehmen, die selbst CSRD-pflichtig sind, müssen über ihre gesamte Lieferkette berichten. Sie werden die notwendigen ESG-Daten daher verbindlich von ihren Zulieferern – also von Ihnen – einfordern. Ein fehlender Bericht kann hier zum Ausschlusskriterium werden. Finanzierungsbedingungen: Banken und Investoren sind gesetzlich dazu verpflichtet (z.B. durch die EU-Taxonomie), die Nachhaltigkeitsleistung ihrer Investments und Kreditnehmer zu bewerten. Ein standardisierter ESG-Bericht ist die Datengrundlage dafür und wird immer öfter zur Bedingung für Kreditzusagen oder bessere Konditionen. Fazit: Der Voluntary Standard (VS)-Bericht ist Ihre proaktive, strategische Antwort auf die realen Anforderungen Ihrer wichtigsten Geschäftspartner. Mit ESGLift erfüllen Sie diese Anforderungen effizient und professionell.
Was ist der konkrete Zusammenhang zwischen CSRD, ESRS und dem neuen VS Standard?
Die kurze Antwort: Stellen Sie es sich wie ein Baukastensystem vor: Die CSRD ist das Gesetz, die ESRS sind die komplexen Bausteine für Großkonzerne, und der Voluntary Standard (VS)-Standard ist der passende, vereinfachte Baukasten für KMU. Die ausführliche Erklärung: Es ist entscheidend, diese drei Begriffe zu unterscheiden: CSRD (Corporate Sustainability Reporting Directive): Dies ist das EU-Gesetz. Es legt fest, dass bestimmte (hauptsächlich große) Unternehmen über Nachhaltigkeit berichten müssen. Es ist der rechtliche Rahmen. ESRS (European Sustainability Reporting Standards): Dies sind die detaillierten Berichtsstandards. Sie schreiben den großen, CSRD-pflichtigen Unternehmen vor, was genau und wie sie berichten müssen. Die ESRS sind sehr umfassend und komplex. Voluntary Standard (VS): Dies ist der proportionale Berichtsstandard für KMU. Er wurde entwickelt, damit auch kleinere Unternehmen die Anforderungen des Marktes erfüllen können, ohne vom Umfang der ESRS überfordert zu werden. Das Wichtigste dabei: Der Voluntary Standard (VS)-Standard ist inhaltlich konsistent mit den ESRS. Die von Ihnen gelieferten Daten sind also direkt für Ihre ESRS-pflichtigen Geschäftspartner nutzbar. Fazit: Mit einem Voluntary Standard (VS)-Bericht sprechen Sie dieselbe „Sprache“ wie die Großunternehmen und Finanzinstitute, nur eben mit einem auf Ihre Unternehmensgröße zugeschnittenen Vokabular. Unsere Software übersetzt diesen Standard in einen einfachen, geführten Prozess.
Welchen greifbaren Mehrwert hat ein ESG-Bericht für mein Unternehmen, wenn er nicht verpflichtend ist?
Ein professionell erstellter ESG-Bericht ist eine Investition, die sich mehrfach auszahlt: Verbesserter Zugang zu Kapital: Sie liefern Banken und Investoren die Daten, die diese für ihre Risikobewertung benötigen. Das beschleunigt Finanzierungsprozesse und kann zu besseren Konditionen führen. Stärkere Wettbewerbsposition: Bei öffentlichen und privaten Ausschreibungen wird Nachhaltigkeit immer häufiger zum entscheidenden Vergabekriterium. Mit einem Voluntary Standard (VS)-Bericht heben Sie sich klar von Mitbewerbern ab und werden zum „preferred supplier“. Effizientes Risikomanagement: Der Prozess der Berichterstellung zwingt Sie, sich mit zukünftigen Risiken auseinanderzusetzen – von steigenden CO2-Preisen bis hin zu neuen Gesetzen im Bereich der Kreislaufwirtschaft. Sie erkennen Schwachstellen, bevor sie zum Problem werden. Identifizierung von Kostensenkungen: Die Analyse Ihrer Verbrauchsdaten, z.B. für die CO2-Bilanz, deckt oft erhebliche Einsparpotenziale auf, sei es bei Energie, Wasser oder Materialeinsatz. Attraktivität als Arbeitgeber (Employer Branding): Besonders die jüngere Generation an Fachkräften sucht gezielt nach Arbeitgebern, die nachweislich Verantwortung übernehmen. Ein transparenter ESG-Bericht ist ein starkes Argument im „War for Talents“. Fazit: ESGLift liefert Ihnen nicht nur den fertigen Bericht, sondern auch die Daten und Einblicke, mit denen Sie Ihr Unternehmen zukunftssicherer, effizienter und attraktiver machen können.
Strategischer Wert
Der strategische Wert eines Voluntary Standard (VS)-Berichts für Ihr KMU
Zugang zu Finanzierungen sichern
Banken bewerten ESG-Risiken immer strenger. Ein standardisierter Voluntary Standard (VS)-Bericht liefert die geforderten Nachweise und verbessert Ihre Chancen und Konditionen für Kredite und Fördermittel. Unsere Software bereitet Ihre Daten exakt so auf, wie es die Risikobewertungsmodelle von Banken nach EU-Taxonomie erfordern.
In der Lieferkette punkten
Große Unternehmen müssen über ihre Lieferanten berichten (CSRD). Mit einem proaktiven Voluntary Standard (VS)-Bericht erfüllen Sie die Anforderungen Ihrer Kunden und sichern sich bestehende und neue Aufträge. So werden Sie vom reinen Zulieferer zum strategischen Partner, der seine Nachhaltigkeit beweisen kann.
Als attraktiver Arbeitgeber positionieren
Fachkräfte, insbesondere jüngere Generationen, wählen Arbeitgeber bewusst nach deren Werten aus. Gelebte und dokumentierte Nachhaltigkeit wird zum entscheidenden Vorteil. Ein transparenter Bericht ist ein starkes Argument im Recruiting und erhöht die Mitarbeiterbindung.