Norme volontaire pour les PME

Rapport de durabilité pour PME : le guide de la norme volontaire (Voluntary Standard, VS)
Les prêteurs et les clients exigent de plus en plus de transparence en matière de durabilité. ESG Lift vous accompagne de la collecte des données jusqu'au rapport de durabilité finalisé, conforme à la norme volontaire (VS), sans frais de conseil.
Comment ça marche
Votre rapport selon la norme volontaire (VS) finalisé en 3 étapes
- 1
Saisie guidée des données
Pas de jargon : notre logiciel vous pose des questions claires sur votre entreprise et calcule automatiquement les indicateurs. Adieu Excel.
- 2
Indicateurs environnementaux et empreinte carbone
Saisissez votre consommation d'énergie, votre parc de véhicules et vos émissions : le logiciel calcule automatiquement les équivalents CO2 des scopes 1, 2 et 3.
- 3
Données sociales et de gouvernance
Données sur les salariés, la diversité et la gouvernance, saisies pas à pas selon la structure de la norme volontaire (VS), avec une explication intégrée pour chaque champ.
Pourquoi ESG Lift
Tout ce dont les PME ont besoin pour leur rapport de durabilité
Norme volontaire
Couverture complète de toutes les informations obligatoires de la norme volontaire de l'UE.
Bilan carbone
Calculateur CO2 hybride selon le GHG Protocol, entièrement intégré.
Assistant IA
Un assistant IA génère tous les textes qualitatifs au format de la norme volontaire (VS).
Rapport PDF
Un rapport de durabilité mis en forme et prêt à l'emploi, directement pour vos banques et vos clients.
Un logiciel intelligent
Le logiciel intelligent d'ESG Lift pour votre rapport selon la norme volontaire (VS)
Des calculs automatisés
Plus aucun calcul manuel ! Oubliez les tableurs Excel sujets aux erreurs et les casse-têtes pour calculer les émissions de CO2 ou d'autres indicateurs complexes. Notre IA intégrée se charge de tous les calculs, de la conversion des consommations d'énergie jusqu'à la détermination de votre empreinte carbone (scopes 1, 2 & 3). Vous fournissez les données de base, le logiciel fournit en un clic des résultats vérifiables et fiables, sur lesquels vous et vos partenaires financiers pouvez compter.
Une gestion ciblée des données
Le plus grand problème du reporting ESG ? Savoir par où commencer. Au lieu de vous laisser seul face à des listes de contrôle sans fin, notre logiciel joue le rôle de votre assistant numérique intelligent. Comme lors d'un entretien, la plateforme vous pose les bonnes questions au bon moment, vous conduit vers les points de données réellement pertinents et vous indique clairement quelles informations sont obligatoires. Vous collectez ainsi tout ce qui est nécessaire, sans perdre une minute avec des données inutiles.
Un logiciel intelligent
L'importance d'un rapport ESG pour les PME
CSRD ou norme volontaire : quelle norme s'applique à mon entreprise ?
Avec la nouvelle réglementation européenne, le champ d'application du reporting de durabilité obligatoire a été nettement réduit.
Quand une entreprise est-elle soumise à la CSRD ?
Selon les nouvelles règles, l'obligation générale de reporting de la CSRD s'applique en principe aux entreprises qui remplissent les deux critères suivants :
- plus de 1 000 salariés et
- plus de 450 M€ de chiffre d'affaires net.
Le total du bilan ne joue plus aucun rôle pour ce nouveau seuil de la CSRD.
L'ancienne règle particulière pour les petites et moyennes entreprises cotées disparaît également. Ce sont en principe les nouveaux critères de taille qui comptent.
Les entreprises qui dépassent les deux seuils doivent établir leur reporting de durabilité selon les European Sustainability Reporting Standards (ESRS).
Quand la norme volontaire est-elle pertinente ?
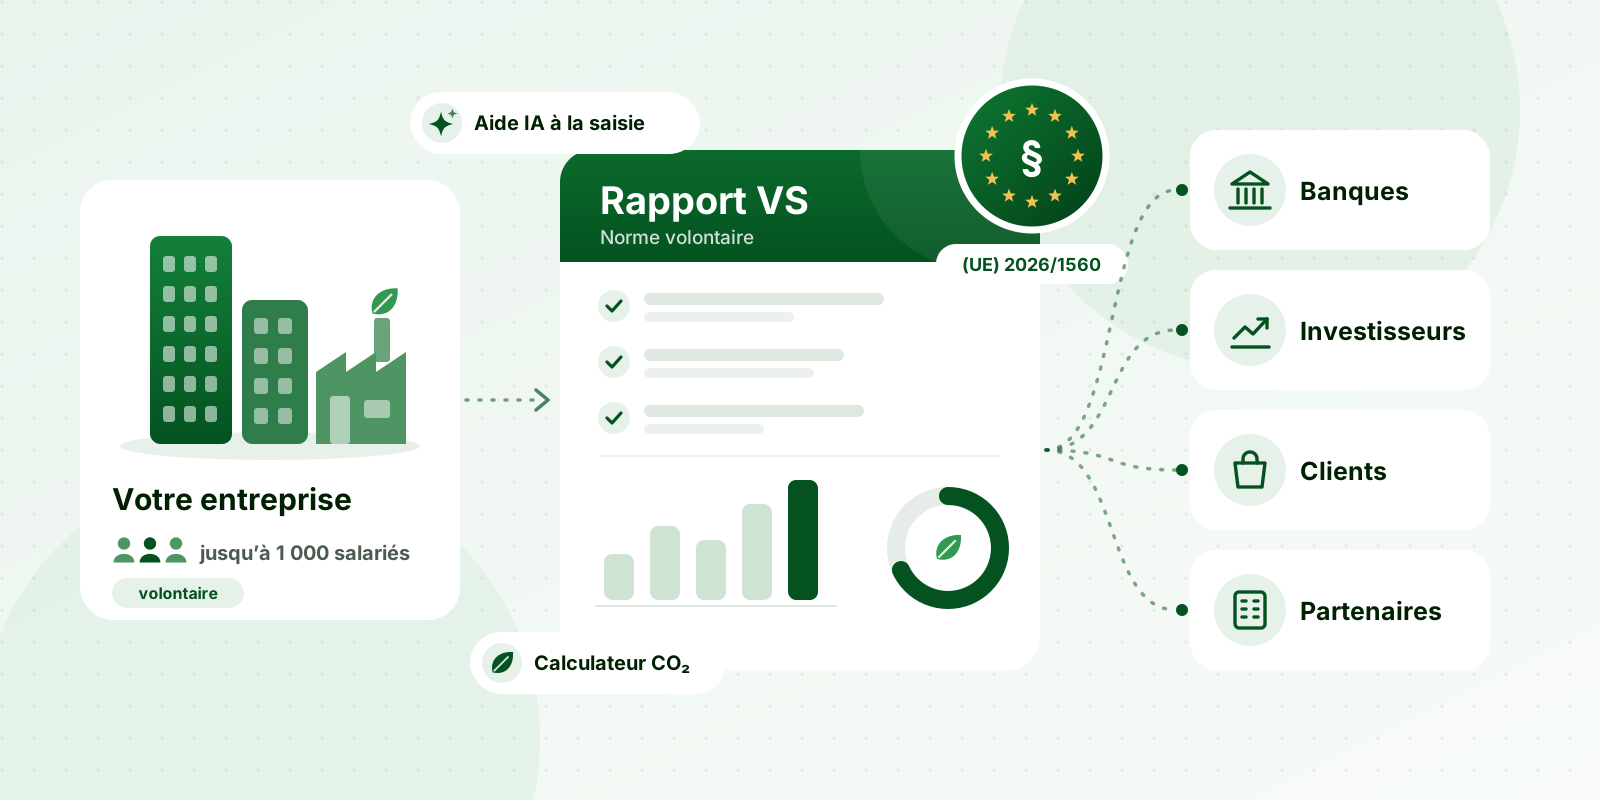
Les entreprises qui ne relèvent pas du reporting CSRD obligatoire peuvent publier un rapport volontaire selon la nouvelle norme volontaire (Voluntary Sustainability Reporting Standard, VS).
L'UE a conçu la VS spécifiquement comme un cadre proportionné et standardisé pour les entreprises hors du champ de la CSRD.
Elle convient en particulier aux entreprises qui souhaitent fournir des informations de durabilité à des banques, des clients, des partenaires commerciaux, des investisseurs ou à leur chaîne d'approvisionnement.
Une entreprise peut-elle passer des ESRS à la norme volontaire ?
Oui, si en raison des nouveaux seuils européens elle n'est plus soumise à la CSRD.
Avec le relèvement des seuils de la CSRD, des entreprises qui devaient encore publier selon les ESRS d'après l'ancienne réglementation peuvent désormais sortir du champ obligatoire.
Exemple : une entreprise de 800 salariés réalisant 300 M€ de chiffre d'affaires n'est plus soumise à la CSRD selon la nouvelle réglementation. Elle n'est donc plus tenue de publier selon les ESRS et peut appliquer à la place la norme volontaire, de son plein gré.
Le passage des ESRS à la VS est donc possible lorsque l'obligation légale de reporting CSRD disparaît.
Quand la norme volontaire ne suffit-elle pas ?
Si une entreprise dépasse toujours les deux seuils de la CSRD (plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires net), elle reste soumise à la CSRD.
Dans ce cas, un rapport VS volontaire ne peut pas remplacer le reporting ESRS obligatoire.
Que signifie la norme volontaire pour la chaîne d'approvisionnement ?
La VS constitue en même temps la base du nouveau plafond de la chaîne de valeur (value chain cap).
Pour leur propre reporting CSRD, les entreprises soumises à la CSRD ne peuvent en principe pas exiger des entreprises comptant jusqu'à 1 000 salariés des informations de durabilité allant au-delà du périmètre de la norme volontaire.
La VS reste toutefois volontaire : une entreprise hors du champ de la CSRD n'est pas obligée d'établir un rapport VS.
Avec un rapport VS, une entreprise peut néanmoins fournir ses informations de durabilité sous une forme standardisée et répondre ainsi plus efficacement à de nombreuses demandes ESG typiques des banques, des clients et des partenaires commerciaux.
La décision en bref
Plus de 1 000 salariés ET plus de 450 M€ de chiffre d'affaires ?
→ CSRD / ESRS
Les deux seuils ne sont pas dépassés ?
→ pas d'obligation générale de reporting CSRD
→ norme volontaire possible, sur une base volontaire
La nouvelle norme volontaire offre ainsi en particulier aux PME et ETI un moyen uniforme de fournir leurs informations de durabilité de manière structurée, transparente et conforme aux règles de l'UE.
Un reporting de durabilité adapté aux PME et ETI, à partir de 890 €/an.
Pas de petits caractères cachés. Hébergement en Allemagne. Prêt à l'emploi immédiatement.
Un rapport de durabilité selon la norme volontaire est-il obligatoire ou facultatif pour ma PME ?
La norme volontaire (Voluntary Standard, VS) a été conçue explicitement pour les entreprises qui ne relèvent pas (encore) de l'obligation légale de reporting de la directive européenne sur la publication d'informations en matière de durabilité (Corporate Sustainability Reporting Directive, CSRD). Vous n'avez donc pas d'obligation légale directe. Le marché crée toutefois une forte obligation indirecte : Exigences des clients : les grandes entreprises elles-mêmes soumises à la CSRD doivent rendre compte de l'ensemble de leur chaîne d'approvisionnement. Elles exigeront donc de leurs fournisseurs, c'est-à-dire de vous, les données ESG nécessaires. L'absence de rapport peut alors devenir un critère d'exclusion. Conditions de financement : les banques et les investisseurs sont tenus par la loi (par exemple par la taxonomie européenne) d'évaluer la performance de durabilité de leurs investissements et de leurs emprunteurs. Un rapport ESG standardisé en fournit les données de base et devient de plus en plus souvent une condition pour obtenir un crédit ou de meilleures conditions. Conclusion : le rapport selon la norme volontaire (VS) est votre réponse proactive et stratégique aux exigences réelles de vos principaux partenaires commerciaux. Avec ESGLift, vous y répondez de manière efficace et professionnelle.
Quel est le lien concret entre la CSRD, les ESRS et la nouvelle norme volontaire (VS) ?
La réponse courte : imaginez un jeu de construction. La CSRD est la loi, les ESRS sont les briques complexes destinées aux grands groupes, et la norme volontaire (VS) est le jeu simplifié adapté aux PME. L'explication détaillée : il est essentiel de distinguer ces trois notions. CSRD (Corporate Sustainability Reporting Directive) : c'est la loi européenne. Elle impose à certaines entreprises (principalement les grandes) de publier des informations en matière de durabilité. C'est le cadre juridique. ESRS (European Sustainability Reporting Standards) : ce sont les normes de reporting détaillées. Elles précisent aux grandes entreprises soumises à la CSRD ce qu'elles doivent publier, et comment. Les ESRS sont très complètes et complexes. Norme volontaire (Voluntary Standard, VS) : c'est la norme de reporting proportionnée destinée aux PME. Elle a été conçue pour que les petites entreprises puissent elles aussi répondre aux exigences du marché sans être dépassées par l'ampleur des ESRS. Le point essentiel : la norme volontaire (VS) est cohérente avec les ESRS sur le fond. Les données que vous fournissez sont donc directement exploitables par vos partenaires commerciaux soumis aux ESRS. Conclusion : avec un rapport selon la norme volontaire (VS), vous parlez la même « langue » que les grandes entreprises et les établissements financiers, simplement avec un vocabulaire adapté à la taille de votre entreprise. Notre logiciel traduit cette norme en un processus simple et guidé.
Quelle valeur ajoutée concrète un rapport ESG apporte-t-il à mon entreprise s'il n'est pas obligatoire ?
Un rapport ESG réalisé de manière professionnelle est un investissement rentable à plusieurs titres : Meilleur accès aux capitaux : vous fournissez aux banques et aux investisseurs les données dont ils ont besoin pour évaluer les risques. Cela accélère les processus de financement et peut se traduire par de meilleures conditions. Position concurrentielle renforcée : dans les appels d'offres publics et privés, la durabilité devient de plus en plus souvent le critère d'attribution décisif. Avec un rapport selon la norme volontaire (VS), vous vous démarquez nettement de vos concurrents et devenez un « fournisseur privilégié ». Gestion des risques efficace : l'élaboration du rapport vous oblige à vous pencher sur les risques futurs, de la hausse des prix du CO2 aux nouvelles lois sur l'économie circulaire. Vous repérez les points faibles avant qu'ils ne deviennent un problème. Identification des économies : l'analyse de vos données de consommation, par exemple pour le bilan carbone, révèle souvent un potentiel d'économies important, qu'il s'agisse d'énergie, d'eau ou de matériaux. Attractivité en tant qu'employeur (marque employeur) : la jeune génération de talents recherche tout particulièrement des employeurs qui assument leurs responsabilités de manière vérifiable. Un rapport ESG transparent est un argument de poids dans la « guerre des talents ». Conclusion : ESGLift ne vous livre pas seulement le rapport finalisé, mais aussi les données et les analyses qui vous permettent de rendre votre entreprise plus pérenne, plus efficace et plus attractive.
Valeur stratégique
La valeur stratégique d'un rapport selon la norme volontaire (VS) pour votre PME
Garantir l'accès au financement
Les banques évaluent les risques ESG de plus en plus strictement. Un rapport standardisé selon la norme volontaire (VS) fournit les preuves demandées et améliore vos chances et vos conditions pour les crédits et les aides publiques. Notre logiciel prépare vos données exactement comme l'exigent les modèles d'évaluation des risques des banques selon la taxonomie européenne.
Marquer des points dans la chaîne d'approvisionnement
Les grandes entreprises doivent rendre compte de leurs fournisseurs (CSRD). Avec un rapport proactif selon la norme volontaire (VS), vous répondez aux exigences de vos clients et sécurisez vos commandes actuelles et futures. Vous passez ainsi du statut de simple fournisseur à celui de partenaire stratégique, capable de prouver sa durabilité.
Vous positionner comme un employeur attractif
Les talents, en particulier les jeunes générations, choisissent sciemment leur employeur en fonction de ses valeurs. Une durabilité vécue et documentée devient un avantage décisif. Un rapport transparent est un argument fort pour le recrutement et renforce la fidélité des salariés.