09.10.2026
•
ESRS & VS
Nachhaltigkeitsbericht nach ESRS oder Voluntary Standard
Welcher Nachhaltigkeitsstandard gilt für Ihr Unternehmen?
Seit der Reform der europäischen Nachhaltigkeitsberichterstattung ist der Kreis der verpflichtend berichtspflichtigen Unternehmen deutlich kleiner geworden. Für viele Unternehmen stellt sich daher heute die Frage: ESRS oder Voluntary Standard?
Wann besteht eine gesetzliche CSRD-Pflicht?
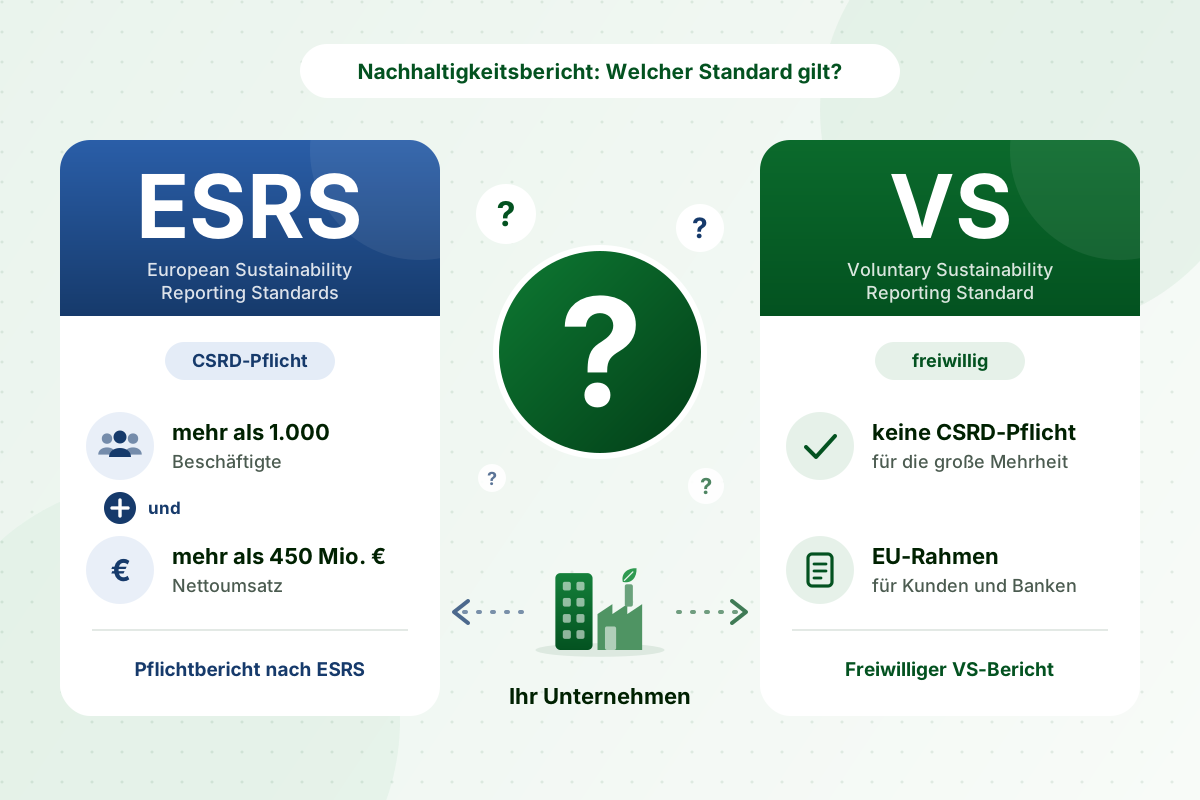
Die neue CSRD-Regelung knüpft die allgemeine Berichtspflicht an zwei Voraussetzungen. Ein Unternehmen muss
- mehr als 1.000 Beschäftigte haben und
- mehr als 450 Mio. € Nettoumsatz erzielen.
Beide Voraussetzungen müssen erfüllt sein. Die bisherige Bilanzsummen-Schwelle ist für diese Abgrenzung nicht mehr maßgeblich.
Unternehmen, die beide Kriterien überschreiten, bleiben zur Nachhaltigkeitsberichterstattung nach der CSRD verpflichtet und müssen dafür die European Sustainability Reporting Standards (ESRS) anwenden.
Für wen ist der Voluntary Standard gedacht?
Die große Mehrheit der Unternehmen fällt nicht unter diese neuen CSRD-Schwellen. Für sie besteht grundsätzlich keine gesetzliche Pflicht zur Nachhaltigkeitsberichterstattung nach der CSRD.
Trotzdem können Banken, Kunden, Investoren oder Geschäftspartner Nachhaltigkeitsinformationen verlangen. Genau hier setzt der Voluntary Sustainability Reporting Standard (VS) an.
Der VS ermöglicht Unternehmen außerhalb der CSRD, ihre Nachhaltigkeitsinformationen nach einem einheitlichen europäischen Rahmen zu erfassen und zu veröffentlichen – ohne die umfangreichen Anforderungen der verpflichtenden ESRS-Berichterstattung.
Von ESRS zu VS wechseln – ist das möglich?
Unter bestimmten Voraussetzungen: ja.
Fällt ein Unternehmen aufgrund der neuen CSRD-Schwellen aus dem verpflichtenden Anwendungsbereich heraus, besteht keine gesetzliche Verpflichtung mehr, weiterhin nach ESRS zu berichten.
Das Unternehmen kann dann freiwillig auf den Voluntary Standard umsteigen.
Beispiel: Ein Unternehmen beschäftigt 800 Mitarbeiter und erzielt 300 Mio. € Umsatz. Es überschreitet damit keine der beiden neuen CSRD-Schwellen. Fällt es aufgrund der neuen Regelung aus der CSRD-Berichtspflicht heraus, kann es seinen bisherigen ESRS-Bericht durch eine freiwillige Berichterstattung nach dem VS ersetzen.
Wann muss weiterhin nach ESRS berichtet werden?
Überschreitet ein Unternehmen beide relevanten Schwellenwerte – also mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz –, bleibt die CSRD-Berichtspflicht bestehen.
Ein freiwilliger VS-Bericht ist dann kein Ersatz für die gesetzlich vorgeschriebene ESRS-Berichterstattung.
Der VS und die Lieferkette
Der Voluntary Standard ist auch für Unternehmen interessant, die selbst nicht CSRD-pflichtig sind, aber Teil der Lieferkette eines größeren Unternehmens sind.
Der neue Value Chain Cap begrenzt die Nachhaltigkeitsinformationen, die CSRD-pflichtige Unternehmen von Unternehmen mit bis zu 1.000 Beschäftigten für ihre eigene Berichterstattung verlangen können.
Ein VS-Bericht kann deshalb eine praktische Grundlage schaffen, um standardisierte Nachhaltigkeitsinformationen gegenüber Kunden, Banken und anderen Geschäftspartnern bereitzustellen.
Wichtig: Die Anwendung des VS bleibt freiwillig. Auch ein Unternehmen außerhalb der CSRD ist nicht verpflichtet, einen VS-Bericht zu erstellen.
ESRS oder VS? Die einfache Orientierung
Mehr als 1.000 Beschäftigte + mehr als 450 Mio. € Nettoumsatz
→ CSRD-Berichtspflicht / ESRS
Nicht beide Voraussetzungen erfüllt
→ keine allgemeine CSRD-Berichtspflicht / VS freiwillig möglich
Damit bietet der neue Voluntary Standard insbesondere mittelständischen Unternehmen eine Möglichkeit, ihre Nachhaltigkeitsinformationen strukturiert und nach einem einheitlichen europäischen Standard zu dokumentieren – auch wenn keine gesetzliche CSRD-Berichtspflicht besteht.
Weiterführende Informationen
- EU veröffentlicht den Voluntary Sustainability Reporting Standard (VS) als Delegierten Rechtsakt
- Welche Unternehmen sind direkt CSRD-pflichtig?
- Was ist der Unterschied zwischen VS und ESRS?
- Nachhaltigkeitsbericht KMU: Pflicht oder freiwillig?
- CSRD und Zulieferer: Was KMU in der Lieferkette jetzt wissen müssen