09/10/2026
•
ESRS & VS
Rapport de durabilité selon les ESRS ou la norme volontaire
Quelle norme de durabilité s'applique à votre entreprise ?
Depuis la réforme du reporting de durabilité européen, le cercle des entreprises soumises à une obligation de reporting s'est nettement réduit. Beaucoup d'entreprises se demandent donc aujourd'hui : ESRS ou norme volontaire ?
Quand existe-t-il une obligation légale au titre de la CSRD ?
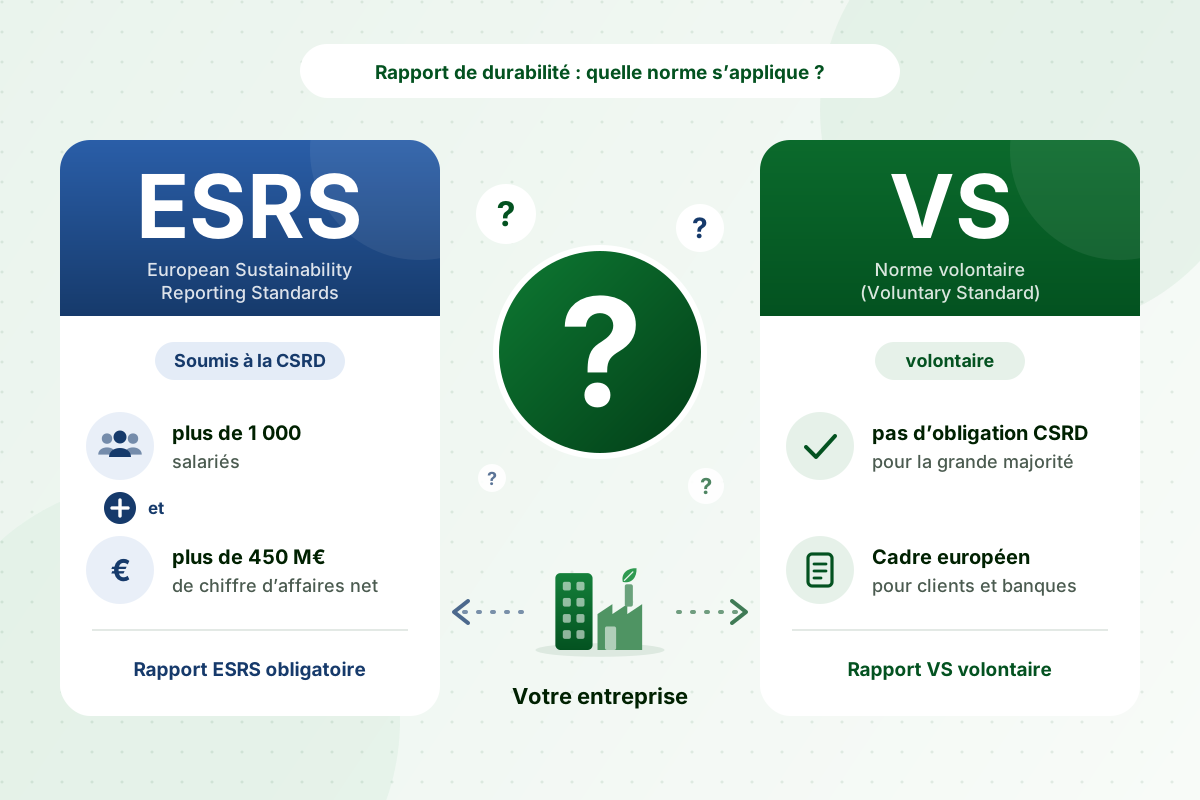
La nouvelle réglementation CSRD lie l'obligation générale de reporting à deux conditions. Une entreprise doit
- compter plus de 1 000 salariés et
- réaliser plus de 450 M€ de chiffre d'affaires net.
Les deux conditions doivent être remplies. L'ancien seuil lié au total du bilan n'est plus déterminant pour cette distinction.
Les entreprises qui dépassent les deux critères restent tenues de publier un reporting de durabilité au titre de la CSRD et doivent appliquer pour cela les European Sustainability Reporting Standards (ESRS).
À qui s'adresse la norme volontaire ?
La grande majorité des entreprises ne dépasse pas ces nouveaux seuils de la CSRD. En principe, elles n'ont aucune obligation légale de reporting de durabilité au titre de la CSRD.
Les banques, les clients, les investisseurs ou les partenaires commerciaux peuvent néanmoins demander des informations de durabilité. C'est précisément là qu'intervient la norme volontaire (Voluntary Sustainability Reporting Standard, VS).
La VS permet aux entreprises hors du champ de la CSRD de collecter et de publier leurs informations de durabilité selon un cadre européen uniforme, sans les exigences étendues du reporting ESRS obligatoire.
Passer des ESRS à la VS : est-ce possible ?
Sous certaines conditions : oui.
Si, en raison des nouveaux seuils de la CSRD, une entreprise sort du champ d'application obligatoire, elle n'a plus d'obligation légale de continuer à publier selon les ESRS.
L'entreprise peut alors passer volontairement à la norme volontaire.
Exemple : une entreprise emploie 800 salariés et réalise 300 M€ de chiffre d'affaires. Elle ne dépasse donc aucun des deux nouveaux seuils de la CSRD. Si elle sort de l'obligation de reporting CSRD en raison de la nouvelle réglementation, elle peut remplacer son rapport ESRS par un reporting volontaire selon la VS.
Quand faut-il continuer à publier selon les ESRS ?
Si une entreprise dépasse les deux seuils déterminants, c'est-à-dire plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires net, l'obligation de reporting CSRD demeure.
Un rapport VS volontaire n'est alors pas un substitut au reporting ESRS imposé par la loi.
La VS et la chaîne d'approvisionnement
La norme volontaire intéresse aussi les entreprises qui ne sont pas elles-mêmes soumises à la CSRD, mais qui font partie de la chaîne d'approvisionnement d'une grande entreprise.
Le nouveau plafond de la chaîne de valeur (value chain cap) limite les informations de durabilité que les entreprises soumises à la CSRD peuvent exiger, pour leur propre reporting, des entreprises comptant jusqu'à 1 000 salariés.
Un rapport VS peut donc constituer une base pratique pour fournir des informations de durabilité standardisées aux clients, aux banques et aux autres partenaires commerciaux.
Important : l'application de la VS reste volontaire. Même une entreprise hors du champ de la CSRD n'est pas obligée d'établir un rapport VS.
ESRS ou VS ? Le repère simple
Plus de 1 000 salariés + plus de 450 M€ de chiffre d'affaires net
→ obligation de reporting CSRD / ESRS
Les deux conditions ne sont pas remplies
→ pas d'obligation générale de reporting CSRD / VS possible sur une base volontaire
La nouvelle norme volontaire offre ainsi, en particulier aux entreprises de taille moyenne, la possibilité de documenter leurs informations de durabilité de manière structurée et selon une norme européenne uniforme, même en l'absence d'obligation légale de reporting CSRD.
Pour aller plus loin
- L'UE publie la norme volontaire (Voluntary Sustainability Reporting Standard, VS) sous forme d'acte délégué
- Quelles entreprises sont directement soumises à la CSRD ?
- Quelle est la différence entre la VS et les ESRS ?
- Rapport de durabilité des PME : obligatoire ou volontaire ?
- CSRD et fournisseurs : ce que les PME de la chaîne d'approvisionnement doivent savoir dès maintenant